最近、世界のストレージ市場は大きな構造の相違を示しています。 2026 年 7 月に消費者向けグレードに移行SSD最終市場価格の変動が最小限に抑えられ、需要と供給のバランスが比較的取れており、価格は全般的に安定しました。一方、DDR5 メモリの価格は年間を通じて上昇傾向を続け、月ごとの上昇幅が拡大し、前年比の伸びも大幅に増加し、ストレージ業界で最大の価格変動要因となっています。業界アナリストらは、AIコンピューティング能力による生産能力の再構築と需要と供給の不一致が、ストレージ市場の二極化を促進する中心的な要因であると指摘している。業界は広範な価格上昇と下落の均質なサイクルを正式に超え、構造的分岐の新たな段階に入っています。
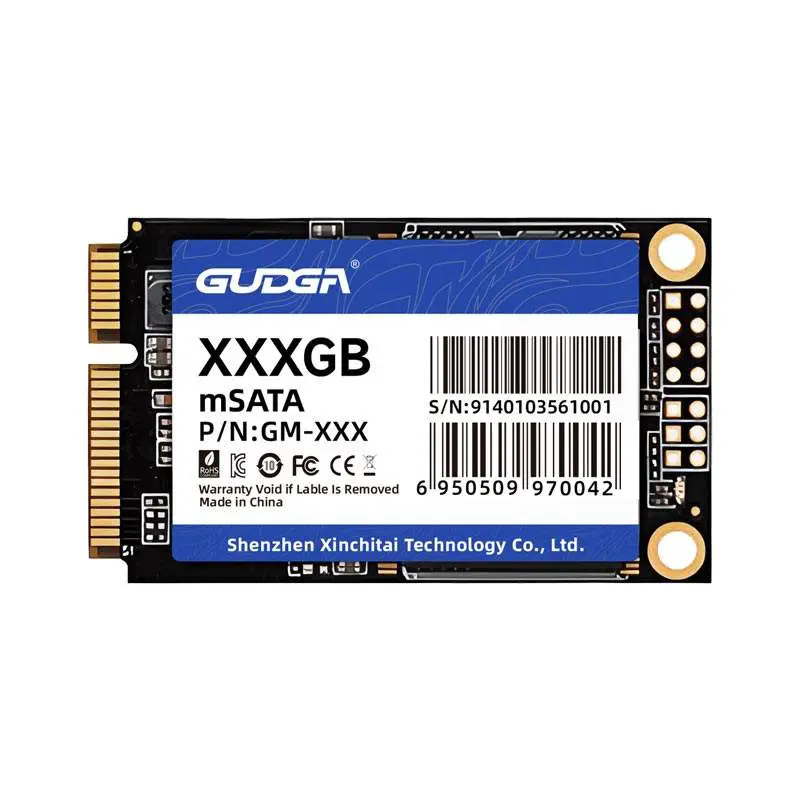
SSD 市場のパフォーマンスの観点から見ると、さまざまなコンシューマーグレードおよび主流の PC SSD 製品の価格は現在、安定した範囲に入っています。国内のハードウェア チャネルの価格データによると、主流の 1TB および 2TB PCIe 4.0 SSD の現在の価格は、大きな価格変動がなく比較的安定しており、ブランドの価格差も通常のままです。過去のメモリチップの生産能力の変動による価格変動と比較すると、現在の NAND フラッシュメモリチップの在庫は妥当な範囲内にあります。サムスン、SKハイニックス、マイクロンと国内メモリメーカーは着実に生産能力を解放しており、民生用SSD市場の需要と供給は基本的に均衡している。
一方、SSD 市場の競争環境は、価格上昇の圧力を効果的に相殺しています。一方で、国内のストレージチップと独立ブランドは引き続き力を発揮し、生産能力を着実に増やして市場の供給ギャップを埋め、大幅な価格上昇の可能性を効果的に抑制しました。一方、家電・パソコン市場の需要の伸び率は緩やかで、集中的な備蓄や需要の急増は見られませんでした。チャネル在庫回転率は秩序正しく、メーカーは市場のバランスをとるために価格を調整する必要がありませんでした。全体として、価格傾向は安定して制御可能であり、PC の構築とアップグレードにかかる消費者のコストは安定していました。
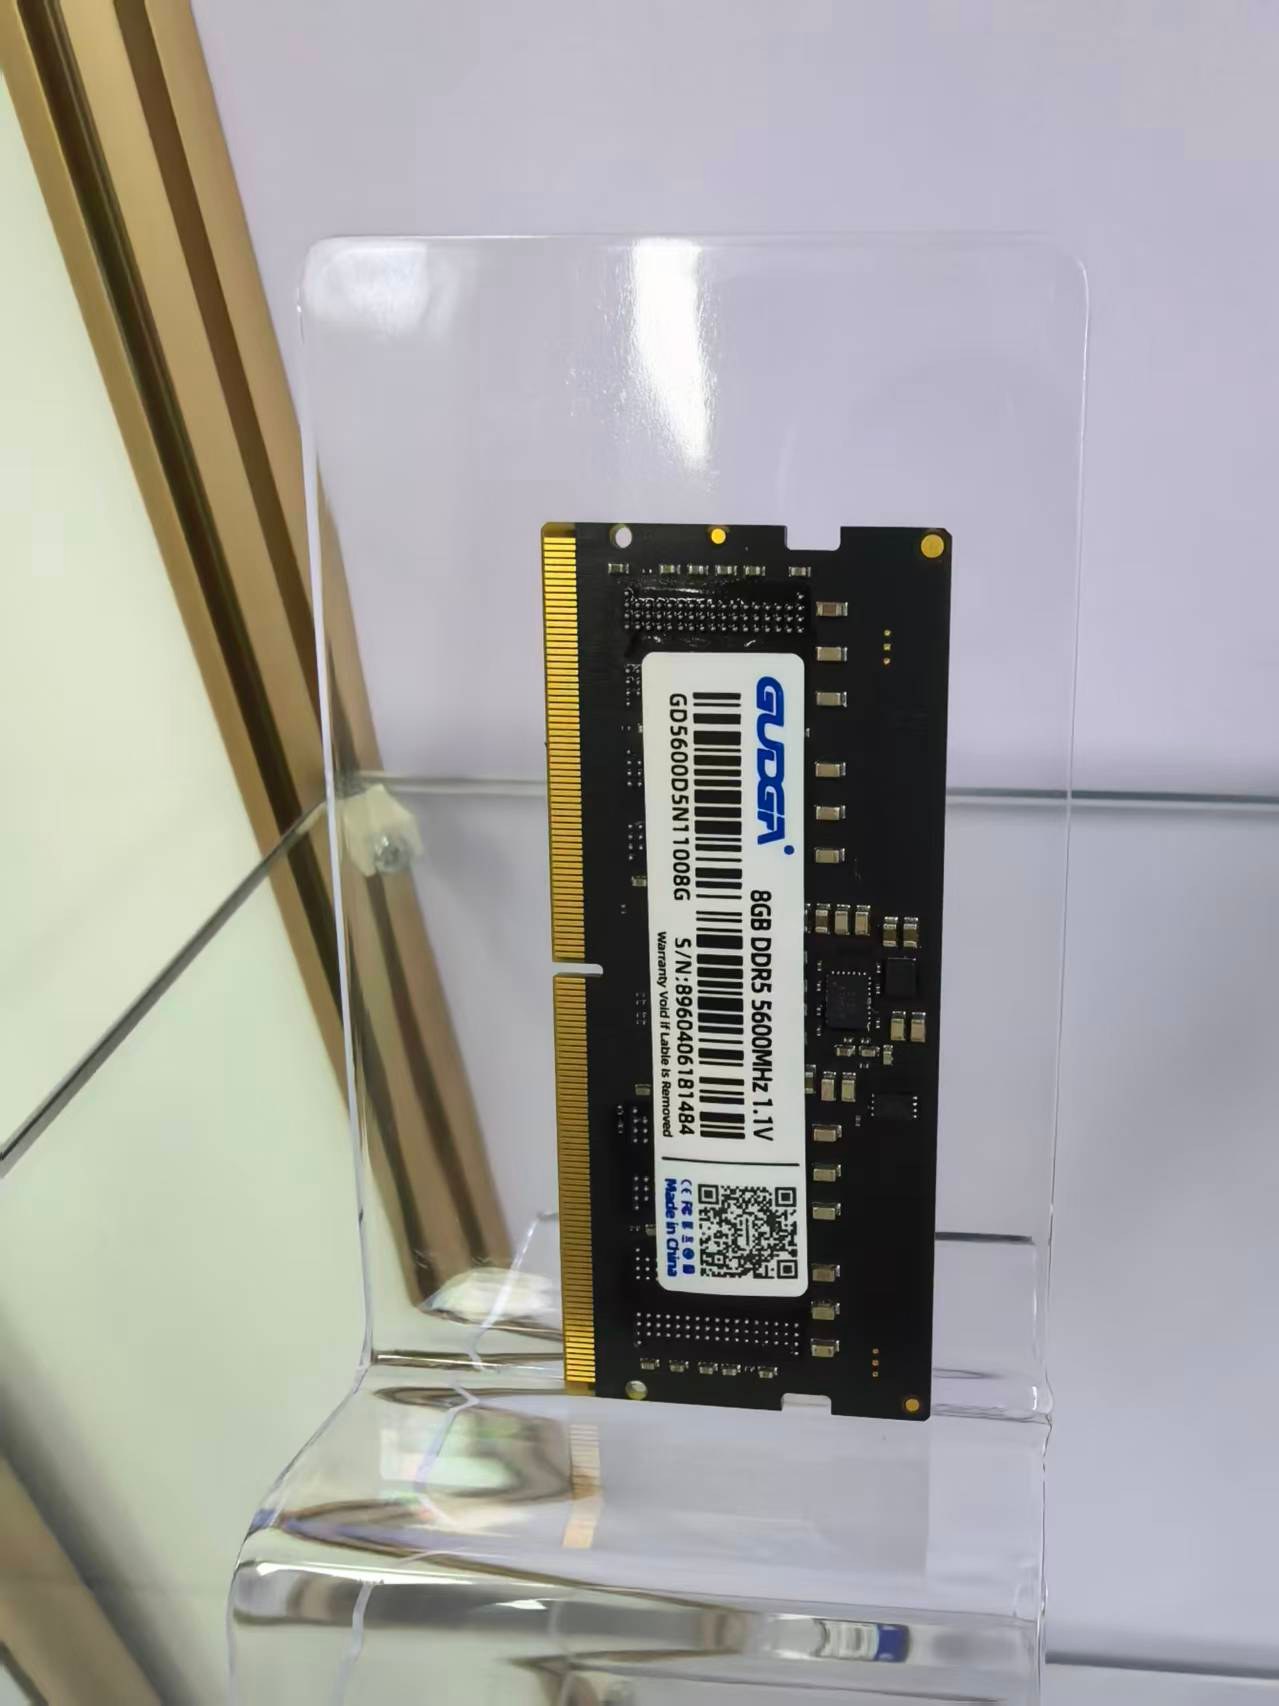
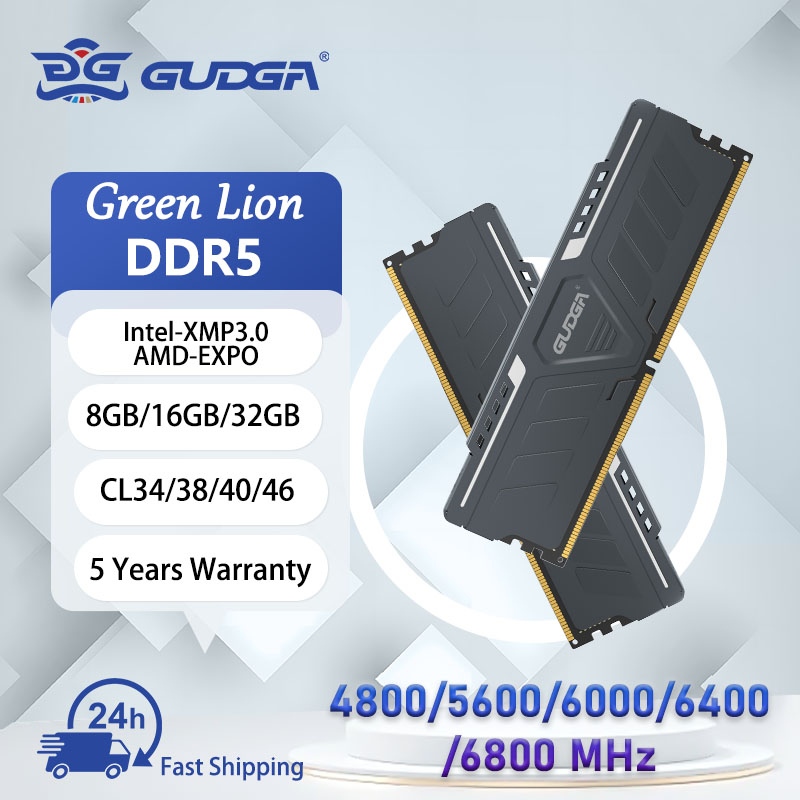
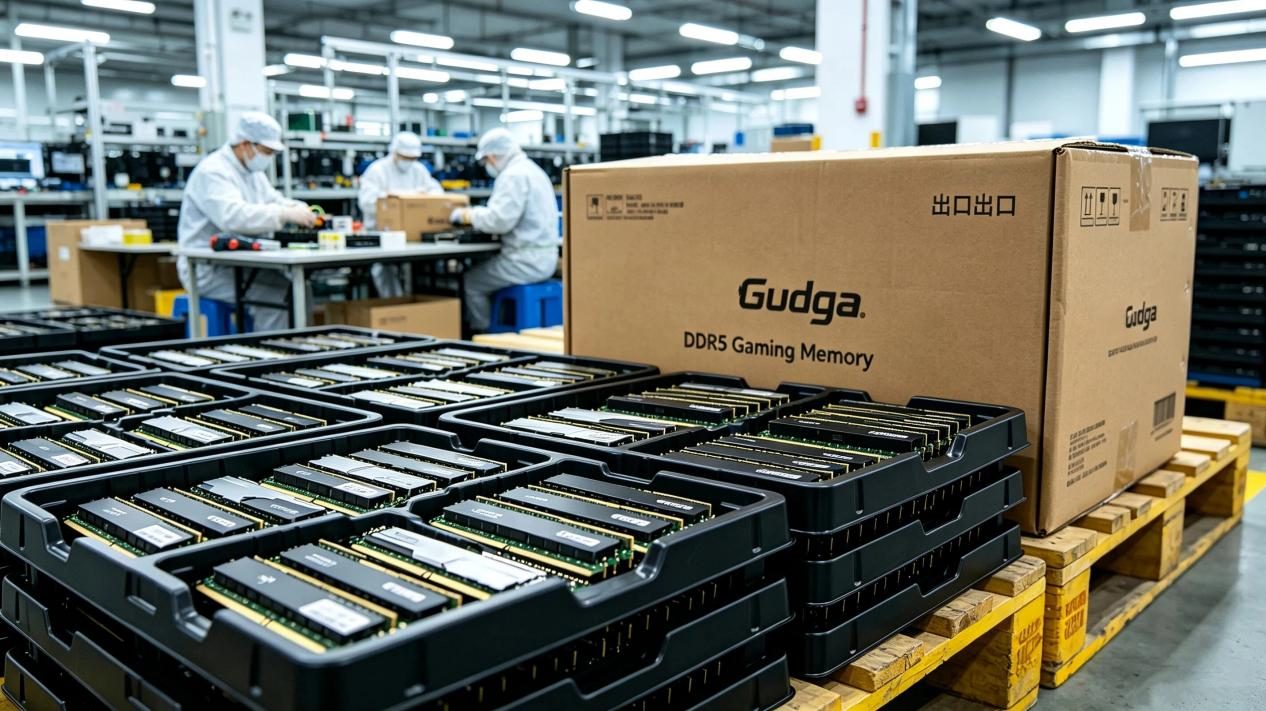
SSD の安定傾向とはまったく対照的に、DDR5 メモリの価格は上昇し続け、価格上昇傾向は 2026 年上半期を通じて持続し、7 月まで続きました。業界団体 ThinkComputers の最新データによると、DDR5 メモリの価格は 2026 年 7 月に 7% 上昇し、2025 年の同時期と比較して 448% という驚異的な上昇となりました。多くの主流容量の DDR5 メモリ モジュールの価格は、ほぼ 2 年で新たな高値に達しました。チャネルデータは、主流の DDR5 16GB および 32GB モジュールの契約価格と端末小売価格が上昇し続け、市場調達コストが着実に増加していることを示しています。
DDR5 の価格上昇が続く主な理由は、AI コンピューティング能力の爆発的な成長によってもたらされた業界能力の構造再編です。世界の3大DRAMメーカーであるサムスン、SKハイニックス、マイクロンは、AIデータセンターやハイエンドサーバーからの需要を完全に保証するため、自社のDRAM容量の40%以上をHBM高帯域幅メモリ、サーバー用ハイエンドDDR5、その他のAIコンピューティングパワーをサポートするストレージ製品の生産に割り当て、容量レイアウトを大幅に調整した。単一の HBM チップは通常の DDR5 のウェハ面積の 2 ~ 3 倍を占めるため、大量の容量がハイエンド AI ストレージ製品に使用され、民生用および民生用の DDR5 の供給を直接圧迫しています。
この需要と供給の深刻な不一致により、価格上昇がさらに悪化しました。現在、大手メモリメーカー 3 社全体の在庫は 3 ~ 5 週間分しかなく、業界の安全在庫基準である 6 ~ 8 週間を大幅に下回っており、その結果、コンシューマーグレードの DDR5 市場では構造的な不足が生じています。同時に、AI サーバーの需要も爆発的に増加しています。単一の AI コンピューティング デバイスのメモリ需要は、従来のサーバーのメモリ需要をはるかに上回ります。 2026 年には AI 関連 DRAM の需要が 40% を超え、2027 年には 50% を超えると予想されています。世界のストレージ容量リソースはハイエンド コンピューティング電源市場に傾き続けており、民生用 DDR5 の供給ギャップは拡大し続けています。
さらに、海外の大手メーカーは大手テクノロジー企業のAI顧客からの注文を優先しており、国内ハイエンドDDR5市場の供給ギャップがさらに浮き彫りになっている。一部国産品の価格DDR5すでに海外ブランドを上回るモジュール数を達成しており、エンドユーザー市場におけるプレミアムは引き続き拡大しています。その結果、ラップトップ、デスクトップ、およびコンシューマ PC のメモリ材料のコストが急激に上昇しました。エントリーレベルの薄型軽量ラップトップのメモリのコストは 10% から 30% 以上に高騰しており、間接的にこれらの製品の全体コストを押し上げています。
将来の市場動向について、業界アナリストは、短期的には、十分な NAND 生産能力と安定した消費者需要により、SSD 市場は安定した状態を維持する可能性が高く、大幅な価格変動の根拠はないと考えています。ただし、DDR5 の価格上昇はまだ終わっていません。 AI コンピューティングの電力需要の急増が続いていることと、短期的に生産能力構造を調整することが難しいことを考慮すると、DDR5 の価格は高止まりする可能性が高く、今年下半期にはわずかに上向きに変動すると考えられます。長期的には、ストレージ メーカーが新しい生産能力を導入し、その能力構造を徐々に最適化するにつれて、DDR5 の需要と供給の不均衡は徐々に緩和されると予想されますが、業界内の構造的な差別化が標準的になるでしょう。
消費者にとって、SSD のアップグレードとシステム構築の費用対効果は現在安定しており、通常のオンデマンド購入が可能です。 DDR5 メモリは、後で再入荷して高価格になることによるコストの増加を避けるために、必要な場合にのみ購入することをお勧めします。業界メーカーにとって、この市場の差別化により、企業は自社の製品ポートフォリオを調整し、ハイエンド AI ストレージと消費者グレードのストレージ容量のバランスをとり、需要と供給の不均衡を緩和する必要に迫られています。
GUDGA、コンピュータメモリおよびSSD製品の完全な国際認証を正式に取得
FMS 2026 のアジェンダはジェネレーティブ AI コンピューティングのバックボーンとしてのメモリを中心に
E-mail
GUDGA