2026 年の第 3 四半期の終わりまでに、世界の SSD およびメモリ モジュール市場は第 2 四半期に見られた爆発的な成長を超え、緩やかな価格上昇と構造的差異を特徴とする新たな状況に落ち着きました。最近の業界データによると、DRAM モジュールの価格は着実に上昇し続けている一方で、SSD 市場は複雑な状況を示しています。エントリーレベルの製品は生産量を増やすためにわずかに価格が下がっているのに対し、ハイエンドのフラッグシップモデルは堅調な価格を維持しています。ストレージ業界は、需要と供給の相互作用によって本格的に構造調整の段階に入りました。
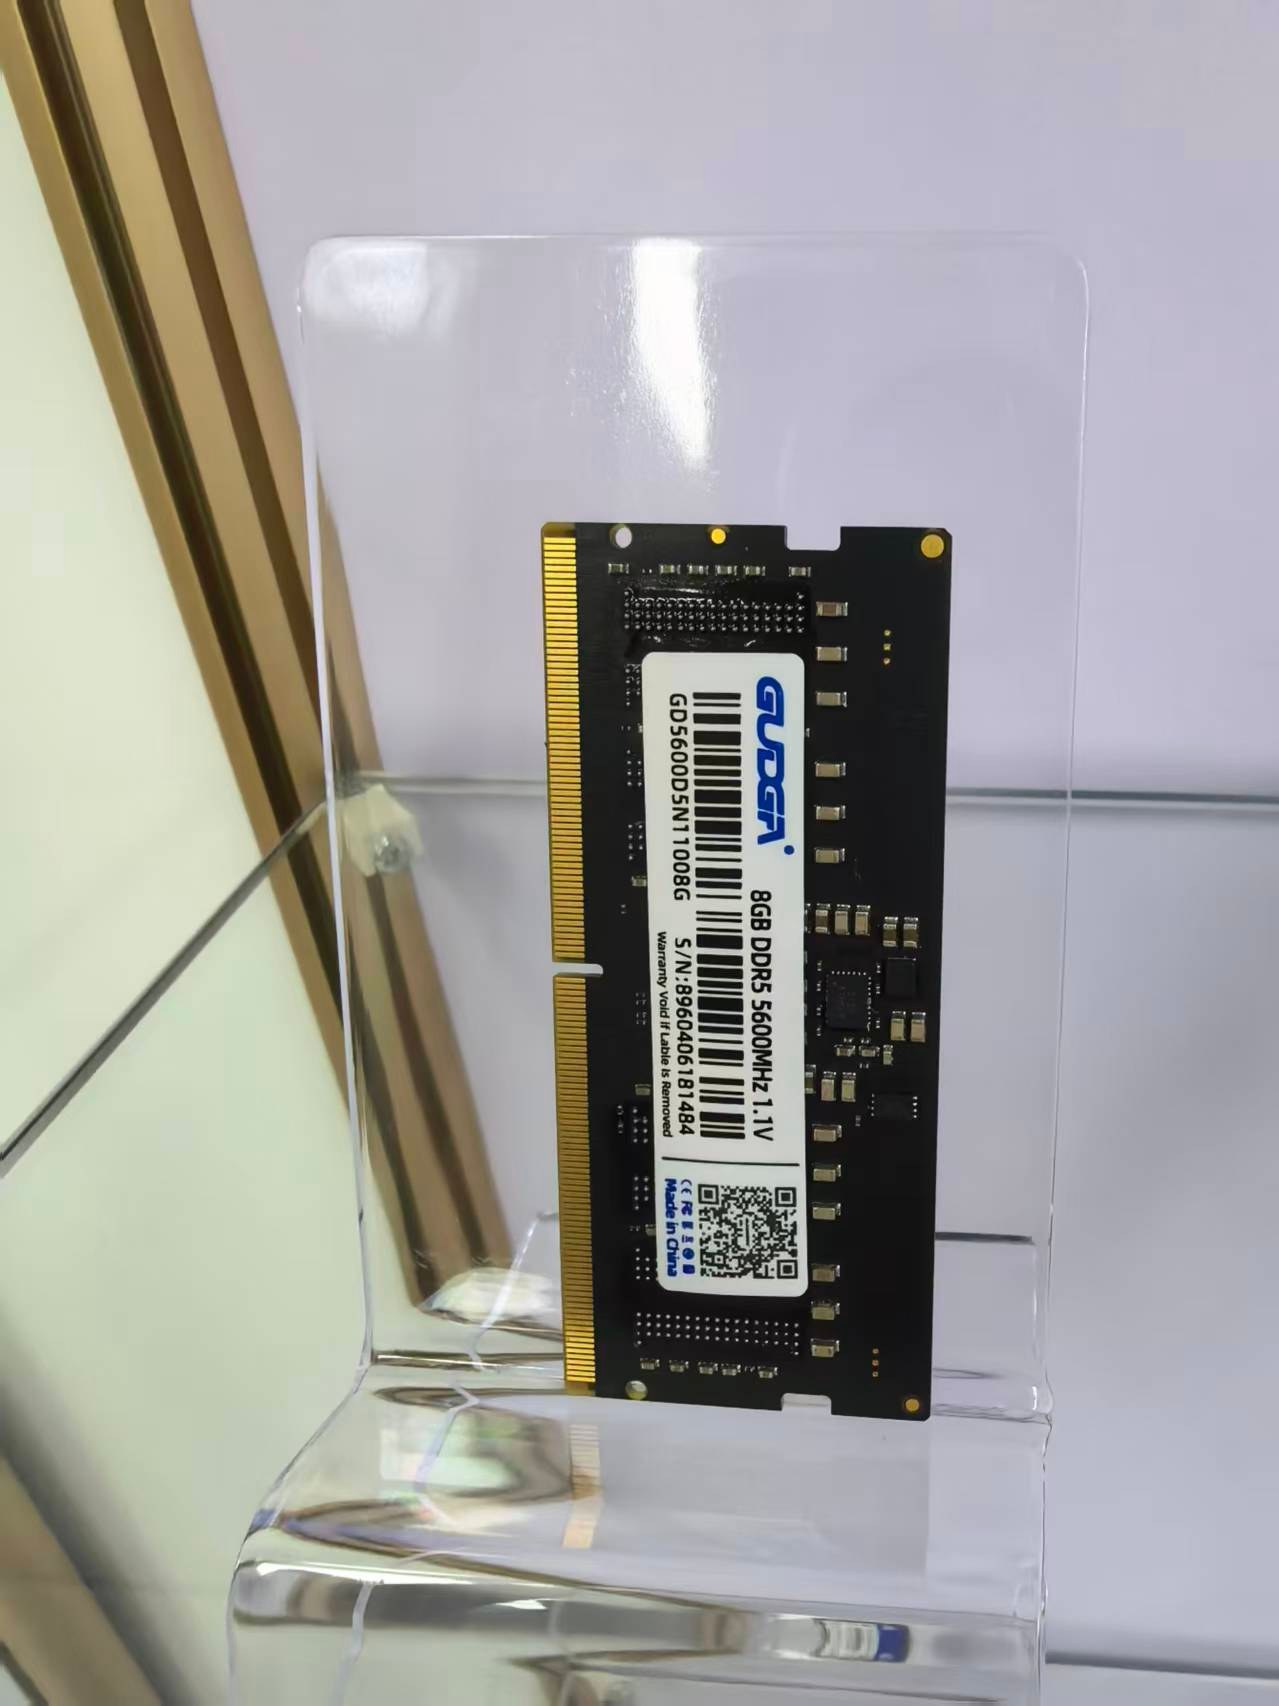
メモリ市場は、上昇率は大幅に鈍化したものの、価格上昇傾向は続いている。 TrendForce や Sigmaintell などの機関からの最新の監視データによると、世界の DRAM 契約価格は 2026 年第 3 四半期に前四半期比 13% ~ 18% 上昇しましたが、第 2 四半期の 58% ~ 63% の上昇と比較すると、その幅は著しく縮小しました。 9 月初旬までに、主流の DDR5 メモリのスポット価格は前年比で 50% 近く上昇し、16GB DDR5 5600 などの人気モデルの価格は上昇し続けました。一方、以前は十分に供給されていたDDR4メモリは構造的な不足に直面しており、同時に価格上昇につながっています。
今回のメモリ価格高騰の主な要因は、生産能力構造の調整とAIコンピューティング能力に対する爆発的な需要です。サムスン、マイクロン、SK ハイニックスなどの大手メーカーは、標準的な民生用 DRAM の生産能力を削減し続けており、中核となる生産を HBM (高帯域幅メモリ) やサーバー専用メモリなどの高付加価値製品にシフトしており、その結果、民生用メモリの供給は引き続き逼迫しています。同時に、AI サーバーと高性能エンドユーザー デバイスの大量導入により、ハイエンド ストレージ チップの消費量が急増しています。 「短期的なコンピューティング能力不足と長期的なストレージ不足」という業界のパターンは定着しており、メモリの供給不足は2027年まで続く可能性があるというのが業界内のコンセンサスだ。
メモリ市場の広範な価格上昇とは対照的に、SSD 市場では大きな乖離が見られます。 9月以降、エントリーレベルの256GBおよび512GB SATAおよびPCIe 3.0 SSDの価格は、中小規模のメーカーが出荷を刺激し、在庫圧力を軽減するために価格を引き下げたため、わずかに下落しました。ただし、ハイエンド PCIe 4.0 および PCIe 5.0 の主力 SSD の価格は依然として安定しています。 Samsung 990 Pro や Kimtigo TP5000 などの主流の 1TB ハイエンド モデルは、大きな変動もなく安定して推移しています。業界分析によると、SSD 価格の乖離は需要と供給の不一致に起因していることが示されています。上流の NAND フラッシュ チップの高コストがハイエンド SSD の最低価格を確立している一方で、デバイスの交換やアップグレードに対する消費者の関心の低さを特徴とする家庭用電化製品分野の需要の低迷と、産業用制御および商用 OEM 分野からの需要の低迷が、別のダイナミクスを生み出しています。市場シェアを獲得するために、中小規模のメーカーは出荷を増やすためにエントリーレベルの製品の価格を引き下げることに頼っており、その結果、ハイエンドの価格が安定する一方でローエンドの価格が下落するという市場パターンが生じています。
業界全体の戦略的動きが加速し、長期的な成長に向けた勢いが高まっています。国内のストレージサプライチェーンは画期的な進歩を続けています。 ChangXin Memory Technologies (CXMT) は、上海の新工場の設備入札を開始した。この施設が完成すると、月産ウェハ生産能力は60万枚に達すると見込まれており、国内DRAM生産の自給率を効果的に高め、現地市場の供給圧力を緩和することができる。一方、多くのモジュールメーカーは、従来のローエンド生産を縮小し、AI 対応デバイスや高性能 PC 向けに設計された高速メモリと大容量 SSD に重点を置くことで、製品ポートフォリオをアップグレードしています。この変化により、ローエンドでの熾烈な競争とハイエンド製品の不足を特徴とする構造的不均衡が徐々に緩和されつつあります。
将来の傾向について、市場アナリストは一般に、2026 年の第 4 四半期がストレージ価格のピークを迎えると予測しています。メモリの価格は、容量の再割り当てと必要不可欠な需要によって高水準で変動する可能性が高く、大幅に下落する可能性は非常に低いと考えられます。 SSD 市場では今後も多様な傾向が見られます。ローエンド製品の価格は若干の調整を受ける可能性がありますが、ハイエンドの高速 SSD はハードウェアのアップグレードと並行して価格の回復力を維持します。国内の生産能力が増強され、需要と供給のダイナミクスが安定するにつれて、ストレージ業界は一方的な価格引き上げの段階を超え、2027年までに着実な発展の新たな段階に入る可能性があります。
RAM と SSD の卸売価格が現地の小売価格に収束し、ストレージ チャネルの利益率が再形成される
AI主導の供給逼迫の中、世界のSSDとDDRの価格は2026年第3四半期に急上昇。 GUDGAはグローバルB2Bパートナーへの安定した供給を維持します
E-mail
GUDGA